
Quand on loue un appartement 700 euros par mois, la peur de l’impayé se calcule vite : un an de loyers, c’est 8 400 euros, sans compter les charges. Beaucoup de propriétaires demandent donc à la fois une caution et une assurance contre les loyers impayés, convaincus que deux garanties protègent davantage qu’une seule. La loi dit pourtant le contraire : sauf cas particuliers, le bailleur doit choisir.
Une garantie, pas deux
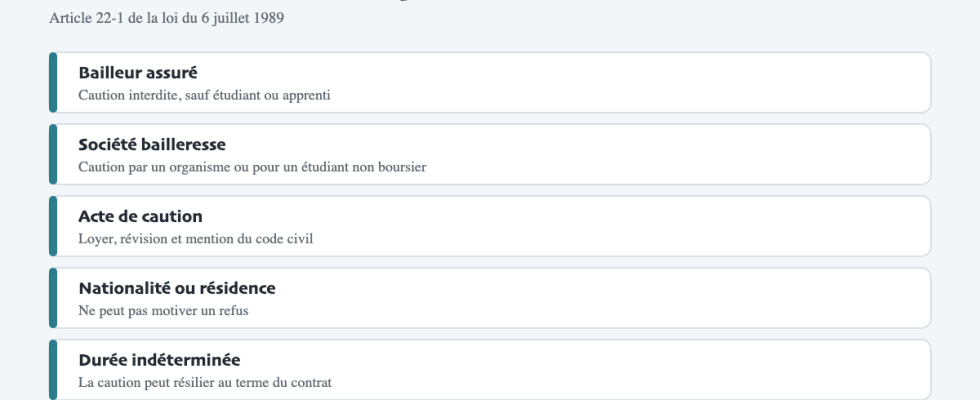
L’article 22-1 de la loi du 6 juillet 1989 interdit au bailleur qui a souscrit une assurance, ou toute autre forme de garantie, couvrant les obligations locatives du locataire, de demander un cautionnement. La sanction est la nullité. L’exception concerne le logement loué à un étudiant ou à un apprenti : dans ce cas, la caution reste possible même en présence d’une assurance. Le dépôt de garantie n’est pas concerné par cette interdiction.
Un propriétaire qui a pris une assurance loyers impayés ne peut donc pas faire signer en plus une caution à la famille de son locataire, sauf si ce dernier est étudiant ou apprenti. La règle vise le bailleur qui a souscrit l’assurance : c’est cette souscription qui rend le cautionnement interdit, et un acte signé malgré elle est exposé à la nullité, ce qui laisse le propriétaire sans la garantie sur laquelle il comptait.
Des règles plus strictes pour les sociétés
Le texte distingue aussi selon la nature du bailleur. Si le bailleur est une personne morale autre qu’une société civile constituée exclusivement entre parents et alliés jusqu’au quatrième degré inclus, le cautionnement ne peut être demandé que s’il est apporté par l’un des organismes dont la liste est fixée par décret, ou si le logement est loué à un étudiant qui ne bénéficie pas d’une bourse de l’enseignement supérieur. Une société commerciale propriétaire d’un appartement ne peut donc pas demander à la mère d’un salarié de se porter caution.
L’acte de cautionnement, une forme stricte
Lorsque la caution est possible, l’acte est encadré. La personne physique qui se porte caution signe un acte qui fait apparaître le montant du loyer et les conditions de sa révision tels qu’ils figurent au contrat, ainsi que la reproduction de l’avant-dernier alinéa de l’article. La caution doit écrire la mention prévue par l’article 2297 du code civil. Le bailleur lui remet un exemplaire du contrat de location. Ces formalités sont prescrites à peine de nullité : un acte incomplet ne protège pas le propriétaire.
Deux autres points comptent. Le bailleur ne peut pas refuser une caution au motif qu’elle n’a pas la nationalité française ou qu’elle ne réside pas en métropole. Et lorsque le cautionnement ne comporte aucune durée, ou une durée indéterminée, la caution peut le résilier unilatéralement : la résiliation prend effet au terme du contrat de location, initial, reconduit ou renouvelé, au cours duquel le bailleur en reçoit la notification.
Choisir, puis documenter
Pour un bailleur qui hésite entre les deux, la comparaison tient en quelques lignes : la caution est gratuite mais dépend de la solvabilité d’une personne, l’assurance a un coût mais s’appuie sur un assureur. La caution solidaire d’un logement fait l’objet d’un guide qui reprend la mention exigée de la caution et les cas de nullité, et Mon Avocat Bailleur présente l’assurance contre les loyers impayés, ses conditions et ses limites. Dans tous les cas, le dossier de garantie se tient à jour : acte original, copie du bail remise à la caution, attestation de l’assureur et courriers échangés avec chacun.